Regulamentação dos Precatórios: Proteção ao Credor ou Perda de Liquidez?
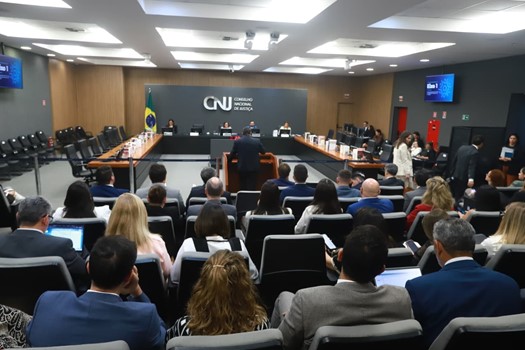
A audiência pública realizada pelo Conselho Nacional de Justiça (CNJ) em 9 de setembro colocou definitivamente a cessão de precatórios no centro da discussão regulatória. O tema foi incluído em um dos três eixos do debate sobre a nova disciplina nacional dos precatórios, ao lado da substituição da Resolução CNJ nº 303/2019 e da criação de uma Política Judiciária Nacional de Tratamento Adequado dos Precatórios.
A condução desse processo pelo CNJ, sob a presidência do ministro Edson Fachin, merece atenção de todos que atuam com ativos judiciais, mercado de capitais e crédito. O próprio Conselho esclarece que a discussão sobre cessões ainda possui caráter prospectivo e deverá subsidiar estudos e eventual regulamentação específica. Isso significa que não estamos analisando uma regra pronta. Estamos acompanhando a formação do ambiente regulatório que poderá determinar como uma indústria bilionária funcionará nos próximos anos.
Para quem acompanha esse mercado há anos, essa discussão não surge por acaso. Ela acontece justamente quando os precatórios deixaram de ser tratados apenas como uma questão processual entre credor e ente público e passaram a ocupar espaço relevante dentro do mercado de capitais.
Dados apresentados durante a audiência e reproduzidos pela Gazeta do Povo mostram que 147 fundos declararam à Comissão de Valores Mobiliários (CVM) aproximadamente R$ 24,8 bilhões em precatórios em suas carteiras em julho de 2026. No Tribunal de Justiça do Distrito Federal e dos Territórios (TJDFT), 27% dos 85.212 credores analisados possuíam anotação de cessão ou compensação, enquanto o Tribunal de Justiça de São Paulo (TJSP) informou a existência de 391.682 precatórios em andamento.
Os números apresentados pela Mezzus Capital durante a audiência ajudam a dimensionar algo fundamental para qualquer discussão regulatória: não estamos tentando decidir se haverá ou não um mercado secundário de precatórios. Esse mercado já existe, movimenta bilhões de reais e desempenha uma função econômica objetiva ao transformar direitos creditórios de baixa liquidez e prazo incerto em capital disponível no presente.
A discussão relevante, portanto, deveria ser outra: como tornar esse mercado mais transparente, seguro e eficiente sem destruir justamente a liquidez que ele proporciona ao credor originário?
A EC 136 tornou essa discussão ainda mais importante
A Emenda Constitucional 136/2025 alterou significativamente a dinâmica de pagamento de precatórios de estados e municípios. Segundo os dados apresentados na audiência, os novos planos de pagamento passaram a produzir horizontes bastante diferentes entre os entes devedores. Foram citados exemplos de projeção de quitação do estoque em 2033 para Santa Catarina, 2043 para Porecatu, no Paraná, e 2065 para Rosário do Sul, no Rio Grande do Sul.
Esse alongamento potencial muda completamente a análise econômica de uma cessão. Quando um credor possui um direito de R$ 1 milhão, não significa necessariamente que ele possua economicamente R$ 1 milhão disponíveis hoje. Existe uma diferença fundamental entre valor nominal ou atualizado do crédito e seu valor presente. Prazo esperado de recebimento, atualização monetária, custo de oportunidade, risco jurídico, comportamento histórico do ente devedor, posição cronológica e alternativas de utilização daquele ativo interferem diretamente nessa conta.
É justamente nesse ponto que vejo um risco na discussão sobre “proteção do credor”. Existe uma diferença considerável entre proteger alguém contra fraude, desinformação e práticas comerciais abusivas e impedir que essa mesma pessoa tome uma decisão patrimonial simplesmente porque determinado agente considera o deságio elevado.
Imagine um credor diante de uma expectativa realista de recebimento daqui a quinze ou vinte anos. Para ele, aceitar determinado desconto hoje pode representar uma decisão econômica perfeitamente racional, principalmente quando existem dívidas caras, necessidade de capital, sucessão patrimonial, investimento empresarial ou simplesmente preferência por liquidez. Para outro credor, cujo precatório esteja próximo do pagamento e que não tenha necessidade imediata de recursos, exatamente o mesmo percentual de desconto pode representar uma decisão economicamente ruim.
Por isso, o problema não está necessariamente no deságio. O problema está na assimetria de informação utilizada para chegar até ele.
Onde acredito que a regulamentação pode melhorar muito o mercado
Há uma parte da discussão conduzida pelo CNJ que considero especialmente importante: registro e rastreabilidade.
Em agosto, o Conselho Nacional de Justiça e o Banco Central do Brasil instituíram um Grupo Executivo Interinstitucional destinado à estruturação normativa, tecnológica e operacional de uma sistemática nacional de registro, rastreabilidade e controle das cessões, integrada à Central Nacional de Cessões de Créditos de Precatórios vinculada ao SisPreq.
Essa aproximação entre CNJ e Banco Central talvez seja um dos movimentos mais relevantes de toda essa discussão. Quando o debate deixa de envolver exclusivamente o Judiciário e passa a incorporar uma instituição central para o funcionamento do sistema financeiro, fica ainda mais evidente que o precatório passou a ser observado também sob uma perspectiva econômica, financeira e de infraestrutura de mercado.
Se o resultado dessa regulamentação for permitir que comprador, credor, advogado, tribunal e demais participantes consigam verificar com maior segurança titularidade, disponibilidade do crédito, cessões anteriores, posição cronológica e características essenciais do ativo, teremos um avanço institucional relevante. Isso reduz risco operacional, melhora a due diligence, dificulta cessões conflitantes e cria condições melhores para entrada de capital institucional.
Existe ainda um efeito econômico pouco discutido: reduzir risco também pode melhorar preço. Quanto maior a incerteza jurídica, documental e operacional de uma aquisição, maior tende a ser o prêmio de risco exigido pelo comprador. Se uma infraestrutura nacional conseguir diminuir parte desses riscos, existe a possibilidade de que o ganho de eficiência seja incorporado à precificação das operações. Não é garantia de aumento de preço, porque prazo, custo de capital e risco do ente continuarão existindo, mas é uma consequência econômica possível de um mercado mais organizado.
Nesse sentido, regulamentar pode ser muito bom para o mercado.
O problema começa quando proteção vira excesso de tutela
A própria audiência mostrou que não existe consenso sobre até onde essa proteção deve chegar.
O Colégio Notarial do Brasil defendeu a escritura pública como instrumento adicional de segurança. Por outro lado, a Ordem dos Advogados do Brasil, Seccional do Distrito Federal (OAB/DF) apresentou preocupação com o custo adicional dessa exigência, utilizando como exemplo um crédito de R$ 5 mil vendido com desconto de 40%, no qual uma escritura poderia custar R$ 461 em São Paulo.
Também entraram na discussão propostas relacionadas a conteúdo mínimo obrigatório dos contratos, prazo de arrependimento, linguagem simplificada e assistência técnica independente em determinadas situações.
Algumas dessas medidas podem efetivamente corrigir assimetrias. Outras precisam ser analisadas considerando seus efeitos econômicos, porque toda camada adicional de burocracia possui um custo e alguém terminará pagando por ele. Se uma operação pequena exigir procedimentos cujo custo seja desproporcional ao crédito negociado, podemos terminar criando uma barreira justamente para o credor que mais precisa de liquidez.
Esse talvez seja o ponto mais delicado da futura regulamentação. Um mercado excessivamente desregulado pode permitir abusos, mas um mercado excessivamente tutelado pode afastar compradores, aumentar custos de transação e reduzir liquidez. Nos dois extremos existe a possibilidade de que quem termine pagando a conta seja justamente o credor que se pretendia proteger.
Por isso, considero mais eficiente regular fortemente a informação e a transparência da operação do que tentar regular economicamente a decisão patrimonial do credor.
Antes de discutir venda, precisamos discutir diagnóstico
Quando um credor me pergunta se deveria vender um precatório, considero incompleta qualquer resposta baseada somente no percentual de deságio. Antes de discutir preço, é necessário conhecer o ativo: ente devedor, natureza do crédito, posição cronológica, regime de pagamento, expectativa de recebimento, existência de impugnações ou questões jurídicas, atualização, tributação, honorários, possibilidade de acordo direto e demais alternativas disponíveis.
Depois disso, ainda falta conhecer o outro lado da equação: o próprio credor. Um desconto de 35%, por exemplo, não possui o mesmo significado econômico para alguém que pode receber em dois anos e para alguém cuja expectativa razoável de pagamento esteja a quinze anos. Também não significa a mesma coisa para uma pessoa endividada a taxas elevadas e para outra que não necessita daquele capital.
É por isso que acredito que a discussão regulatória deveria caminhar para a criação de condições que permitam ao credor comparar objetivamente pelo menos três alternativas: aguardar o pagamento na ordem cronológica, participar de eventual acordo direto quando disponível ou realizar a cessão no mercado secundário.
A decisão deveria nascer dessa comparação, e não de uma narrativa simplista segundo a qual vender com desconto é necessariamente exploração ou, no extremo oposto, de que antecipar é sempre financeiramente mais inteligente.
O que considero desejável para o credor originário
Se eu pudesse resumir o que considero desejável como resultado dessa discussão conduzida pelo CNJ, seria um ambiente no qual o credor soubesse exatamente o que possui, quanto provavelmente terá de esperar, quais alternativas possui e quanto efetivamente está pagando para transformar futuro em presente.
Se, depois dessa análise, a conclusão for esperar, o mercado deve respeitar essa decisão. Se for aderir a um acordo direto, essa possibilidade deve estar claramente apresentada. Se a decisão for vender, deveria existir um mercado competitivo, transparente e suficientemente líquido para que diferentes compradores possam disputar aquele ativo.
A pior solução seria tentar proteger o credor retirando dele alternativas econômicas. Uma solução mais equilibrada seria reduzir drasticamente a assimetria de informação e permitir que ele escolha entre essas alternativas de maneira consciente.
Depois de anos trabalhando na originação e aquisição de ativos judiciais, vejo a discussão promovida pelo Conselho Nacional de Justiça, com participação do Banco Central, CVM, OAB, Colégio Notarial do Brasil, tribunais e representantes do mercado de capitais, menos como uma ameaça ao mercado secundário e mais como uma oportunidade de amadurecimento institucional, desde que a regulamentação se concentre em transparência, rastreabilidade e segurança jurídica, sem substituir a decisão econômica do proprietário do crédito.
O mercado de precatórios não precisa de uma regra que determine se o credor deve vender ou esperar. Precisa de uma infraestrutura que permita que ele compreenda o custo econômico das duas decisões.
Porque, no final, a melhor opção para o credor originário não é necessariamente vender nem esperar. É ter informação suficiente para saber quanto custa cada escolha antes de tomar sua decisão.